
以下文章来源于北大纵横,作者宏观研究院-刘钊
https://mp.weixin.qq.com/s/80yHzuCUtPncda0p8FyK2A
第二部分:转型市场空间与护城河演进
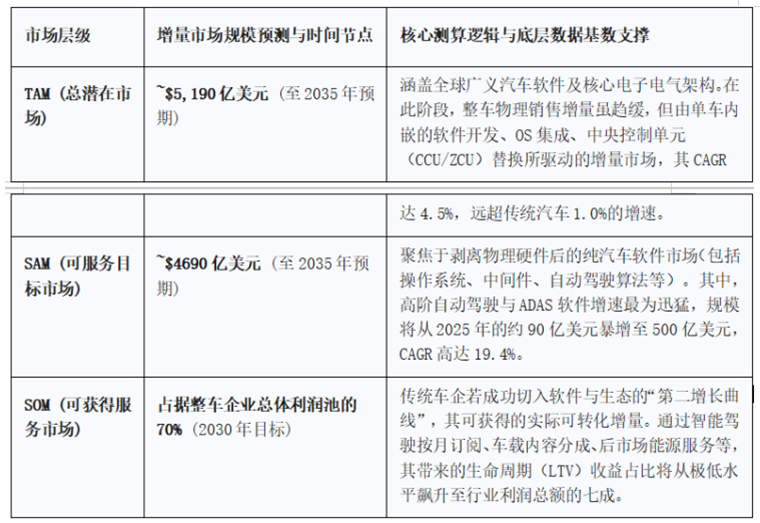
增量市场空间测算(TAM/SAM/SOM)
基于MECE原则与最新的行业数据基数,对汽车制造行业通过“三新”转型所能解锁的未来五年(2026-2030)及远期增量市场进行严密的逻辑推演。这一测算摒弃了静态的线性外推,充分考量了燃油车基本盘的衰退与新动能的渗透对冲。
关键测算逻辑与支撑假设:
1.旧市场萎缩速率假设:受高息环境持续、价格战透支消费力及全球补贴政策退坡的综合影响,全球轻型燃油车基本盘将处于微增长甚至负增长的萎缩区间。以北美市场为例,新车销售整体预期CAGR仅为0.7%。全球高达数千万辆的过剩ICE产能将在2025-2030年间面临残酷的非线性出清。
2.新市场渗透速率假设:新能源与智能化的融合正呈指数级加速。根据当前各主要市场的渗透曲线,预计至2030年,全球电动汽车(含插混)渗透率将突破45%,而在竞争最为激烈的中国市场,新能源品牌市占率在2025年已达67%,至2030年将形成绝对统治地位。基于此,单车内嵌的软件及核心电子电气(E/E)架构价值比重将成倍跃升。
核心护城河的“破与立”(基于波特五力模型)
在“三新”经济语境下,传统汽车企业引以为傲的旧有护城河正面临坍塌的险境,转型企业建立新壁垒的核心要素发生了根本性的置换。基于波特五力模型,以下对各竞争要素的新旧壁垒演进按其对企业存亡的影响程度进行重要性排序剖析。
第一位次:现有竞争者之间的抗衡(行业内卷烈度)——从“机械工艺壁垒”向“数据飞轮与迭代敏捷度壁垒”置换。
●破(旧包袱):传统车企的冲压、焊接等重资产生产线在产能全面过剩的时代,不仅无法阻挡竞争,反而沦为拖累现金流的巨大财务包袱。百年积淀的内燃机调校专利在电驱动面前瞬间归零,且其老旧、多层级孤岛化的研发体系(Silo)使得车辆极难实现平滑的OTA(空中下载)升级。
●立(新要素):在存量博弈中,建立新壁垒的核心在于“数据闭环网络与算法迭代速度”。具有强大算力底座和海量真实路测数据的企业(例如特斯拉凭借超110万的活跃FSD订阅用户收集百亿级真实行驶里程) ,其自动驾驶模型与主动安全功能的迭代速度将呈指数级超越传统对手。数据规模与AI算法精度的飞轮效应,叠加中国车企开创的24个月极速开发周期 ,是当前决定胜负的最优先级护城河。
第二位次:供应商的议价能力——从“分散化压价采购体系”向“极限垂直整合与深度结盟”置换。
●破(旧劣势):在燃油车时代,OEM通过分散化、多点采购轻松拿捏机械Tier 1供应商。但在智能电动车时代,上游高壁垒的动力电池寡头和算力芯片代工巨头(如台积电占据全球56%代工份额,且每年维持近280亿美元的极高CAPEX)掌握了绝对的产能分配与定价权,导致OEM的物料清单(BOM)成本居高不下,利润空间被严重反噬。
●立(新要素):新护城河的建立要求企业具备“战略性垂直整合”与“芯片/底层OS自研能力”。成功转型的龙头企业必须具备对三电核心技术的自主掌控力,甚至将触角延伸至半导体设计、先进封测与上游矿产资源锁定,以此夺回成本控制权与供应链安全性。在当前高达30%成本优势差距的竞争中,对核心底层供应链的安全防线与极限降本能力,其重要性高居第二。
第三位次:买方的议价能力——从“庞大的物理分销网络”向“低频至高频的用户生态占领”置换。
●破(旧劣势):传统车企庞大的老旧经销商网络不仅推高了流通成本,更成为阻断品牌与用户直接沟通的屏障。由于产品同质化严重且价格战(如无底线的7年零首付免息) 透支了品牌溢价,消费者面临极大的选择余地,导致买方议价权空前高涨,近四成消费者因观望价格而推迟购车。
●立(新要素):新壁垒要求企业彻底抛弃B2B2C思维,构建“直接面向消费者(DTC)”的共创社区体系,以及跨越多终端(车、智能手机、全屋智能)无缝连接的科技生态。当车辆成为用户数字生活、账号体系不可剥离的超级节点时,消费者的转移成本将被隐性大幅拉高,从而有效削弱买方的比价与议价能力。
第四位次:潜在进入者的威胁——从“资质与重资产牌照壁垒”向“百亿级算力门槛与生态引流能力”置换。 传统的造车资质审批与巨额的工厂建设曾是阻止跨界者的绝对护城河。然而,如今以小米、华为为代表的科技巨头正携海量账面现金、深厚的软件工程积淀以及庞大的既有智能设备用户基数,呈现降维打击之势跨界入局。未来的准入门槛不再是“能否通过代工造出一台合格的硬件车”,而是“是否具备每年投入百亿级资金支撑超算中心建设、以及能否将会员体系向车端零成本引流”。在缺乏这两种能力的前提下,任何试图新进入赛道的玩家都将被高昂的客户获取成本(CAC)直接压垮。
第五位次:替代品的威胁——从“公共交通”向“Robotaxi与无人驾驶出行即服务(MaaS)网络”置换。 过去,私家车的替代品仅限于效率低下的传统公交或地铁网络。而在“三新”终局演进中,高度成熟的L4级别无人驾驶出租车(Robotaxi)网络将成为私家车所有权的最强替代品。如果个人消费者能以低于当前打车成本的极低价格随时呼叫无人车,购买及维护私人车辆的必要性将大打折扣。因此,车企若不能提前布局自身的高阶智驾网络并参与到MaaS平台的运营中,其长期市场基数将被颠覆性替代品严重侵蚀。